Vogue ouvre un café, Guerlain sert un moka bleu, Balenciaga explore le wellness, Monocle nous invite à travailler chez lui et les pop-up stores se multiplient.
Alors que nous n’avons presque plus besoin des magasins pour acheter, les marques n’ont jamais autant cherché à nous faire revenir.
Mais ajouter un café ne suffira pas.
Car ce que le retail doit réinventer n’est pas son décor : c’est sa raison d’être.
Il y a quelque chose d’assez paradoxal dans le retail actuel. Tout devrait nous pousser à moins fréquenter les magasins. L’e-commerce nous permet de commander depuis notre canapé. Vinted et les plateformes de seconde main ont créé un immense magasin parallèle accessible vingt-quatre heures sur vingt-quatre. La fast fashion a accéléré jusqu’à l’absurde la disponibilité des tendances. Nous comparons les prix, lisons les avis, commandons et retournons sans même parler à quelqu’un. Bref, nous n’avons presque plus besoin des magasins pour acheter.
Et pourtant, tout le monde veut désormais une adresse. Pendant la dernière Fashion Week parisienne, Vogue a de nouveau ouvert son café rue de Rivoli. On pouvait y boire un café ou un matcha, mais aussi feuilleter et acheter des livres, assister à des conversations, rencontrer du monde. Pendant quelques jours, le média que l’on lit sur papier, sur un site ou sur Instagram devenait un lieu dans lequel on pouvait entrer, s’asseoir et passer du temps.
Monocle pousse cette logique beaucoup plus loin depuis des années. À Londres, Zurich, Tokyo ou Paris, le magazine possède ses cafés et ses boutiques. On peut y lire, boire quelque chose, travailler, acheter le magazine, mais aussi repartir avec des objets sélectionnés par la rédaction. La frontière entre média et commerce devient presque secondaire. Ce qui compte est ailleurs : Monocle a réussi à transformer son regard sur le monde en un endroit que l’on peut fréquenter. Son goût pour les villes, le design, le voyage, l’hospitalité ou les objets bien faits ne se lit plus seulement dans ses pages. On peut désormais passer une heure dedans.
Tout le monde veut une adresse.
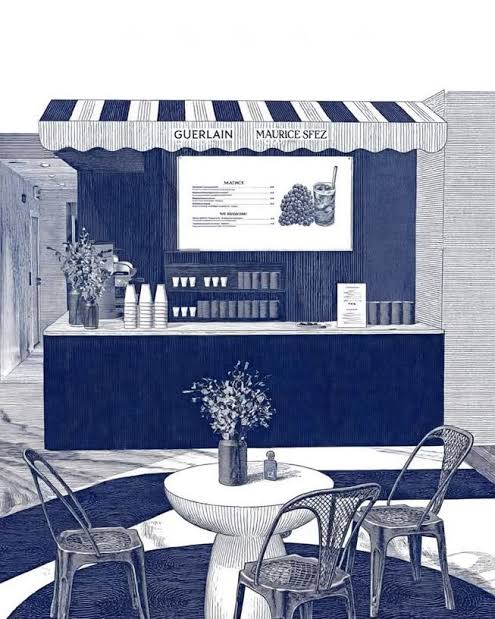
Les maisons de luxe ont évidemment compris le mouvement. Chez Guerlain, on ne vient plus nécessairement uniquement chercher un parfum ou un rouge à lèvres. Pour l’Heure Bleue, la maison a réouvert son café sur les Champs Elysées. Elle imagine des expériences, jusqu’à faire d’une boisson ou d’un moka bleu une nouvelle porte d’entrée dans son univers. Balenciaga explore le wellness. Ailleurs, les maisons multiplient cafés, restaurants, pâtisseries, expositions et expériences temporaires. Il ne s’agit plus seulement d’étendre une gamme de produits, mais de multiplier les raisons de venir passer du temps avec la marque.
Les pop-up stores participent du même mouvement. Ce qui était autrefois une manière événementielle de lancer une collection, d’occuper temporairement un quartier ou de provoquer un sentiment de rareté est devenu un outil permettant de faire exister physiquement une marque, parfois avant même d’envisager une boutique permanente. Le magasin temporaire permet de tester autre chose qu’un marché : il mesure la capacité d’une marque à faire se déplacer une communauté.
Le parcours de DUA by AB est à ce titre intéressant. La marque de soins développée par Dua Lipa avec Augustinus Bader est née en ligne, a testé sa présence physique à Paris avec un pop-up, puis s’est installée de manière permanente au Palais-Royal. Pourquoi vouloir des mètres carrés lorsque Dua Lipa peut toucher des dizaines de millions de personnes depuis son téléphone ? Sans doute parce que toucher une audience et créer une communauté ne sont pas tout à fait la même chose. Une communauté peut aussi avoir envie de se retrouver quelque part.
Plus le monde devient virtuel, plus le réel prend de la valeur.
Ce retour du lieu arrive à un moment intéressant. L’intelligence artificielle est désormais présente dans presque toutes les conversations créatives : littérature, cinéma, séries, photographie, musique, publicité, réseaux sociaux. Nous allons voir de plus en plus d’images de choses qui n’ont jamais existé, dans des endroits où personne n’est jamais allé, portées par des personnes qui n’existent parfois pas. Cela ne va probablement pas réduire notre consommation d’images. Au contraire, nous allons certainement en produire et en regarder encore davantage.
Mais cette abondance pourrait modifier la valeur que nous accordons au fait d’avoir réellement vécu quelque chose. Avoir vu une exposition, goûté un café, essayé une pièce, rencontré quelqu’un, attendu devant une boutique ou simplement pouvoir dire « j’y étais » redevient une forme de preuve. À mesure que l’image devient plus facile à fabriquer, l’expérience vécue retrouve une rareté que nous avions peut-être sous-estimée.
C’est précisément ici que le magasin retrouve une fonction que l’obsession de la transaction nous avait fait oublier. Il permet de passer du temps avec une marque. Pas trois secondes dans un feed ou le temps nécessaire pour cliquer sur « ajouter au panier », mais un temps physique, choisi, durant lequel on regarde, touche, parle, écoute et observe. Dans une économie qui dépense des fortunes pour obtenir quelques secondes d’attention, réussir à faire rester quelqu’un quarante-cinq minutes dans son univers n’est finalement pas un détail.
Ikea avait déjà tout compris.
Il suffit d’ailleurs d’observer IKEA pour comprendre que cette idée n’est pas réservée au luxe. Objectivement, aller chez IKEA n’a rien de très rationnel. Il faut souvent prendre sa voiture, se garer, affronter le monde et suivre un parcours dont on sait parfaitement qu’il sera long. Tout cela parfois pour acheter une étagère ou une parure de draps que l’on pourrait aujourd’hui commander en quelques minutes.
Et pourtant, un dimanche pluvieux, IKEA peut presque devenir une destination. On traverse des appartements dans lesquels personne n’habite, ouvre les placards d’une cuisine dans laquelle personne ne cuisinera jamais, s’assoit sur un canapé, regarde comment une chambre de douze mètres carrés a été aménagée. On prend des idées, on se projette, on mange éventuellement quelque chose avant de descendre au marché suédois. Trois heures plus tard, on ressort avec les draps, évidemment, mais aussi deux verres, des serviettes, une lampe, un ustensile de cuisine dont on ignorait avoir besoin et quelques gâteaux suédois.
IKEA n’a donc jamais seulement organisé ses magasins autour de produits. La marque a construit une promenade dans son imaginaire de l’habitat, suffisamment riche pour que l’achat puisse intervenir au milieu de l’expérience plutôt que d’en être l’unique raison. Le produit n’a évidemment pas disparu. Mais on comprend ici toute la différence entre un endroit dans lequel on vient chercher quelque chose et un endroit dans lequel on accepte de passer du temps.
Le magasin était déjà un media.
L’idée n’est d’ailleurs pas nouvelle. Benetton l’avait très bien comprise à la fin des années 1990 et au début des années 2000, lorsque la marque multipliait les grands emplacements dans les principales capitales. À Paris, Opéra, Champs-Élysées, rue de Rennes ou boulevard Haussmann participaient d’une même logique : vendre, bien sûr, mais aussi installer physiquement la marque au cœur de la ville.
En 2001, le groupe expliquait lui-même vouloir construire dans les grandes rues commerçantes mondiales un réseau au service de l’image Benetton. Plus intéressant encore, il constatait déjà que dans des marchés saturés, où les consommateurs possédaient l’essentiel de ce dont ils avaient besoin, le produit ne suffisait plus. Le design, l’atmosphère et l’expérience du magasin devaient eux aussi participer à la séduction. Il y a vingt-cinq ans, Benetton formulait donc déjà une partie de la question qui occupe aujourd’hui le retail.
Il y avait derrière ces stratégies une vision du magasin que nous avons peut-être un peu oubliée. Le magasin était un canal de distribution, mais aussi une campagne permanente dans la ville : une façade, une adresse, un signe de puissance et parfois, lorsque les murs étaient détenus, un investissement patrimonial. Contrairement à une campagne d’affichage achetée pour quelques semaines, l’adresse pouvait s’inscrire dans le temps, produire quotidiennement de la visibilité et participer à la valeur de l’entreprise. Le magasin vendait, mais il occupait aussi le territoire.
Puis chaque m2 devait être rentable.
L’e-commerce a changé notre manière de mesurer tout cela. Face au digital, le magasin physique a dû se justifier : combien rapporte-t-il ? Quel chiffre d’affaires au mètre carré ? Quel panier moyen ? Quel taux de transformation ? Combien coûte le réseau ? Toutes ces questions sont évidemment légitimes et continueront de l’être. Mais elles ont progressivement installé une idée plus discutable : quelqu’un qui entre dans un magasin et ressort sans sac est quelqu’un que nous n’avons pas réussi à convertir.
Imaginons pourtant quelqu’un qui entre chez Monocle. Il commande un café, feuillette le magazine, regarde les objets proposés, discute quelques minutes, travaille éventuellement sur place. Quarante-cinq minutes plus tard, il repart sans acheter autre chose que son café. Si l’on regarde uniquement la transaction, la performance semble médiocre. Si l’on regarde la relation, cette personne vient pourtant de consacrer quarante-cinq minutes de son temps à un univers de marque. Elle en connaît désormais mieux les codes, le goût et les références ; elle a peut-être découvert un produit, suivi le média sur Instagram ou décidé de revenir.
Combien faudrait-il dépenser en média pour obtenir ces quarante-cinq minutes d’attention volontaire ? C’est probablement l’une des questions que le retail doit recommencer à se poser. Le chiffre d’affaires au mètre carré ne disparaîtra pas, mais il ne raconte plus à lui seul la valeur d’un lieu. Le temps passé, la fréquence de visite, la capacité à faire revenir, la recommandation, les contenus produits, l’acquisition de nouveaux publics et la conversion qui se produit ailleurs ou plus tard participent eux aussi à sa performance.
Car le magasin n’est plus nécessairement l’endroit où la vente se termine. Il peut être celui où la relation commence. Un flagship situé au cœur de Paris, Londres, Milan, New York ou Tokyo devient alors aussi un média physique disponible tous les jours de l’année, avec une différence assez fondamentale avec une campagne traditionnelle : on ne fait pas que voir la marque, on peut entrer dedans.
Le café ne sauvera pas le retail.
Il existe évidemment un risque à cette redécouverte du lieu : que toutes les marques finissent par créer exactement la même chose. Créer de la communauté ? Ouvrons un café. Attirer une clientèle plus jeune ? Servons du matcha. Produire du contenu Instagram ? Créons une pâtisserie logotypée. Rajeunir l’expérience ? Ajoutons du wellness. Faire parler de la marque ? Lançons un pop-up. À force de reproduire les mêmes recettes, le café pourrait devenir le tote bag du retail expérientiel : un signe de modernité tellement répandu qu’il finit par ne plus rien raconter.
C’est ici que Monocle reste un exemple intéressant. Son café n’est pas une animation artificiellement ajoutée au média. Il prolonge sa vision des villes, du voyage, du design, de l’hospitalité, de la conversation et du temps. Les objets vendus dans ses boutiques prolongent eux-mêmes son travail éditorial de sélection. La curation devient commerce sans que l’on sache toujours très bien où s’arrête l’un et où commence l’autre. Et c’est justement ce qui rend l’ensemble cohérent.
Chez IKEA, les pièces reconstituées obéissent au même principe. Elles ne constituent pas un décor destiné à rendre le magasin plus sympathique : elles racontent ce que la marque pense de l’habitat et nous permettent de nous projeter à l’intérieur de cette vision. Un lieu devient intéressant lorsqu’il est impossible de le détacher de la culture de la marque qui l’a créé. Sinon, il reste un décor que n’importe quel concurrent pourra reproduire six mois plus tard.
Benetton nous apporte ici un dernier contrepoint. La marque avait compris très tôt la puissance médiatique du magasin, investi des emplacements remarquables et régulièrement réinventé ses concepts. Cela n’a pourtant pas suffi à préserver la puissance culturelle qui était la sienne. Parce qu’un magasin, aussi spectaculaire soit-il, ne peut pas fabriquer à lui seul le désir qu’une marque ne produit plus. Le lieu peut amplifier une culture de marque ; il ne peut pas la remplacer.
Alors un magasin doit-il encore vendre?
Évidemment. Mais peut-être plus immédiatement, et certainement plus exclusivement. Le magasin physique ne gagnera probablement jamais contre le digital sur la seule facilité de la transaction. Il peut en revanche faire ce qu’un site marchand ou une plateforme sociale reproduisent plus difficilement : nous donner une raison de nous déplacer, puis de rester.
On peut désormais venir chez une marque pour boire, lire, essayer, travailler, déjeuner, écouter, apprendre, rencontrer quelqu’un ou simplement regarder. On peut y découvrir physiquement ce que la marque aime, ce qu’elle sélectionne, les personnes qu’elle invite et la communauté qu’elle réunit. Et l’on peut parfaitement en ressortir sans sac. Cela ne signifie pas qu’il ne s’est rien passé, ni que la vente n’aura pas lieu ailleurs, plus tard.
Le véritable changement est peut-être là. Pour vendre davantage, le retail doit parfois commencer par ne rien nous vendre. Il doit donner une raison de venir, puis une raison de rester et, enfin, éventuellement, une raison d’acheter. Le magasin cesse alors d’être uniquement le dernier mètre du parcours de vente pour redevenir ce qu’il a longtemps été : l’une des expressions les plus complètes de la marque.
Dans un monde où presque tout peut être commandé depuis son canapé et où une part croissante de ce que nous regardons pourra être générée depuis un ordinateur, réussir à faire déplacer quelqu’un devient déjà une performance. Réussir à lui donner envie de consacrer une heure à une marque en devient une autre.
Pendant vingt ans, nous avons demandé combien vendait un magasin. Il faudrait peut-être recommencer à demander combien vaut sa présence.