Il y a quelque chose d’intéressant dans la géographie des romans d’Agnès Martin-Lugand. Son premier succès, Les gens heureux lisent et boivent du café, emmène Diane sur la côte ouest de l’Irlande. Dans L’Homme des mille détours, Gary, plongeur-scaphandrier, nous ramène à Saint-Malo et à la mer. Les Renaissances nous conduit ensuite à Venise, avant que Retour à Folegandros ne s’installe aujourd’hui sur une petite île des Cyclades.
Cette géographie maritime pourrait n’être qu’une préférence personnelle de romancière. Elle occupe pourtant dans ses livres une fonction beaucoup plus importante.
Ce qui m’intéresse ici n’est pas simplement qu’Agnès choisisse des destinations particulièrement photogéniques pour y installer ses intrigues. Les lieux occupent chez elle une fonction beaucoup plus importante que celle d’un décor. Diane ne pourrait probablement pas partir n’importe où après la disparition de son mari et de sa fille : l’isolement de la côte irlandaise, la communauté qu’elle y découvre et la relation qu’elle construit progressivement avec ce territoire participent à sa reconstruction. Dans Les Renaissances, Venise intervient elle aussi dans l’histoire de Lino et dans sa charge émotionnelle. Mais ce n’est pas tout à fait la Venise parcourue chaque jour par des milliers d’excursionnistes : c’est une ville qui se révèle différemment lorsque les visiteurs repartent, que les rues se vident et que l’on peut commencer à y vivre plutôt qu’à simplement la visiter. Folegandros prolonge aujourd’hui cette relation aux lieux avec une île qu’Agnès a d’abord découverte avant de décider d’y installer son histoire.
Ses romans racontent ainsi quelque chose que les statistiques touristiques mesurent assez mal : l’attachement. Un territoire ne produit pas la même expérience selon qu’on le traverse pendant quatre heures, qu’on y passe trois nuits ou que l’on y revient chaque été. Le temps passé transforme la relation au lieu. Il transforme également son impact économique. Celui qui dort consomme autrement que celui qui repart. Celui qui reste plusieurs jours découvre d’autres commerces, d’autres restaurants et d’autres activités. Celui qui revient peut finir par louer chaque année la même maison, conserver son emplacement dans un camping ou, comme cela s’est longtemps produit sur les littoraux français, acheter une résidence secondaire. Avant même de parler de recettes touristiques, il existe donc cette capacité très particulière de certains territoires à produire suffisamment de désir pour que l’on accepte de leur consacrer du temps.
L’Irlande, dont nous avons récemment parlé ici à l’occasion du prochain défilé Dior à Dublin, a beaucoup travaillé la construction de ce désir. La Grèce, où nous conduit aujourd’hui Agnès Martin-Lugand, permet d’observer une autre question : que se passe-t-il lorsqu’un pays qui possède déjà une très forte attractivité touristique a soudainement besoin qu’elle produise davantage de richesse ?
En Grèce, la crise a redistribué les cartes de sa stratégie touristique.
La Grèce n’a évidemment pas découvert le tourisme avec la crise financière de 2009. Depuis les années 1960 et 1970, les charters, les clubs, les hôtels puis la croisière en ont fait l’une des grandes destinations européennes. Lorsque la crise de la dette frappe le pays, il dispose donc déjà de ce que beaucoup de territoires mettent des décennies à construire : une demande internationale et un désir extrêmement puissants. L’enjeu devient alors de tirer davantage de cette attractivité.
Au cours de la décennie suivante, le parc hôtelier se transforme, les investissements dans les quatre et cinq étoiles progressent et l’offre se diversifie autour des resorts, boutique-hôtels, villas, marinas, du wellness ou de la gastronomie. La Grèce travaille aussi l’allongement de sa saison et la diversification de ses destinations. En 2025, elle a enregistré 23,6 milliards d’euros de recettes touristiques, en hausse de 9,4 %, tandis que les arrivées progressaient de 6,4 %. La progression plus rapide des recettes que des volumes traduit bien l’évolution recherchée.
Mais ce changement se voit peut-être mieux à Athènes que dans les statistiques. L’ancien aéroport international d’Ellinikon, fermé en 2001, est aujourd’hui transformé en un immense quartier côtier réunissant logements, parc, hôtels, marina, restaurants et commerces. Sur le front de mer, la Riviera Galleria dessinée par Kengo Kuma est en construction : 19 000 m², une centaine de boutiques, cafés et restaurants et plus de 70 enseignes de mode annoncées. À proximité doivent également s’installer le futur Mandarin Oriental Athens, des résidences haut de gamme et une nouvelle offre de restauration.
L’histoire du terrain dit beaucoup de l’évolution du modèle. Pendant des décennies, Ellinikon était l’endroit par lequel les voyageurs entraient en Grèce avant, souvent, de poursuivre vers les îles. Le même foncier devient aujourd’hui une destination où ils pourront séjourner, manger, acheter, se divertir ou habiter. Athènes cherche ainsi à capter une partie de la valeur touristique qui ne faisait autrefois que transiter par elle.
La Grèce doit parallèlement gérer les conséquences d’une fréquentation devenue excessive à Santorin ou Mykonos. Folegandros se situe presque à l’autre extrémité de cette transformation : une île dont l’attractivité repose encore sur son échelle, son identité et le temps qu’il faut lui consacrer. Toute la difficulté consiste désormais à développer l’économie permise par ce nouveau désir sans reproduire partout le même modèle.
La France, aussi, cherche à développer la valeur du tourisme.
La France se trouve évidemment dans une situation très différente de celle de la Grèce en 2009, mais l’évolution de sa stratégie est intéressante. Avec plus de 100 millions de visiteurs internationaux, elle reste la première destination mondiale en volume. En 2025, ces visiteurs ont généré 77,5 milliards d’euros de recettes, en hausse de 9 % sur un an. L’objectif affiché est désormais d’atteindre 100 milliards d’euros de recettes touristiques internationales à l’horizon 2030.
Ce changement d’indicateur n’est pas anodin. Lorsque les volumes sont déjà considérables, la croissance ne peut plus reposer uniquement sur l’arrivée de visiteurs supplémentaires. Elle dépend davantage de la durée des séjours, de leur répartition dans l’année, des hébergements, des activités consommées et des clientèles que l’on parvient à attirer.
Plusieurs grandes destinations françaises travaillent déjà dans cette direction. Paris continue à investir les marchés lointains, notamment nord-américains, asiatiques et moyen-orientaux, parce que leur intérêt économique dépasse le seul nombre d’arrivées : la distance implique généralement plusieurs nuits sur place, auxquelles s’ajoutent hôtels, restaurants, musées, shopping et activités. Le Sud de la France dispose depuis longtemps d’une offre associant hôtellerie haut de gamme, gastronomie, événementiel, plaisance et commerce. La Nouvelle-Aquitaine travaille elle aussi ses marchés internationaux et la complémentarité entre Bordeaux, le littoral atlantique, le vin, la gastronomie ou l’outdoor. Ces territoires ne renoncent pas à leurs clientèles françaises ou européennes ; ils cherchent à compléter leur fréquentation par des marchés, des saisons et des offres susceptibles d’augmenter les retombées économiques.
La Bretagne possède elle aussi une attractivité considérable. En 2025, elle a enregistré près de 109 millions de nuitées et dispose d’un littoral immédiatement identifiable, d’une gastronomie, de villes historiques, d’une culture maritime, de savoir-faire et d’un terrain particulièrement adapté à la voile, au surf, au vélo ou à la randonnée. Sa stratégie régionale parle déjà de « mieux » plutôt que de « plus » et de meilleure répartition des flux. Mais si la France veut générer plus de 20 milliards d’euros de recettes internationales supplémentaires d’ici 2030, une question se pose : quelle part la Bretagne souhaite-t-elle en capter ? Et dispose-t-elle aujourd’hui des hébergements, des expériences, des services et des investissements capables de le faire ?
Combien vaut réellement un touriste?
Cette histoire n’est finalement pas si étrangère à la Bretagne. Les bains de mer s’y développent dès les années 1830, les Britanniques fréquentent Saint-Servan et Dinard ouvre son premier établissement de bai
La question oblige à dépasser l’opposition entre tourisme populaire et tourisme de luxe. Une famille qui séjourne deux semaines dans un camping, fait ses courses au marché, va au restaurant, loue des vélos et inscrit ses enfants à un stage de voile peut apporter davantage à l’économie locale qu’un visiteur fortuné venu passer quelques heures sur la côte. La durée, la saison, les activités pratiquées et la manière dont l’argent circule sur le territoire comptent autant que le niveau de revenu.
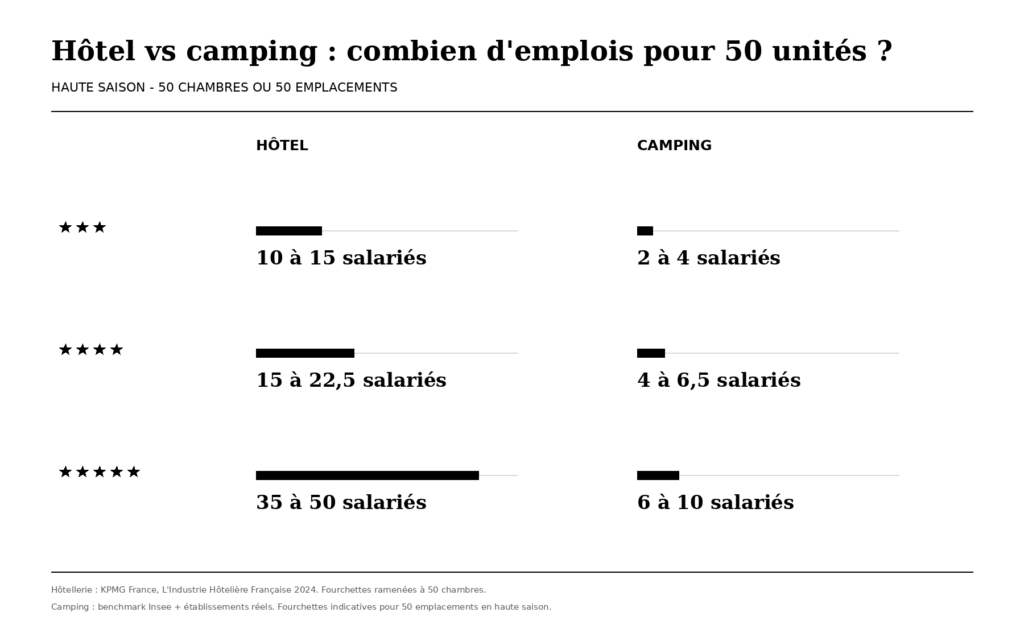
Mais les hébergements eux-mêmes ne produisent pas la même économie. Un hôtel emploie du personnel pour accueillir, préparer les chambres, entretenir le bâtiment et assurer ses services. Plus il monte en gamme, plus s’ajoutent restauration, bar, spa, conciergerie ou room service. Dans les cinq étoiles, les ratios peuvent approcher un salarié par chambre et parfois le dépasser dans les établissements les plus serviciels. Un camping, y compris très bien équipé, peut accueillir beaucoup plus de personnes avec une intensité en emploi sensiblement inférieure et largement saisonnière. Il ne s’agit pas de décider qu’un modèle est meilleur que l’autre : ils répondent à des usages différents. Mais cent mille nuitées ne produisent pas automatiquement cent mille nuitées de la même valeur économique.
La résidence secondaire accentue encore cette différence. Elle génère de l’activité lors de son achat, de sa rénovation et de son entretien, de la fiscalité et des dépenses locales lorsque ses propriétaires sont présents. Mais elle mobilise beaucoup moins d’emplois quotidiens qu’un établissement hôtelier. Or ce modèle d’attachement au territoire existe depuis bien avant Airbnb : des familles louaient autrefois une maison pendant un mois ou les deux mois d’été, revenaient chaque année, puis finissaient parfois par acheter. D’autres retrouvaient pendant des années le même emplacement de camping.
C’est aussi ce qui mérite d’être intégré au débat sur Airbnb. Dans les territoires où le logement est rare, les locations de courte durée peuvent participer à la tension sur les loyers et le foncier. Mais elles répondent également à une demande touristique qui ne disparaît pas lorsque l’offre hôtelière est insuffisante ou ne correspond pas aux attentes. Réguler les locations peut donc être nécessaire pour protéger le logement permanent sans que cela règle, à lui seul, la question de l’hébergement touristique.
Pour la Bretagne, le sujet devient alors celui du mix. Des campings, des gîtes, des locations et des résidences secondaires, mais aussi des hôtels indépendants, des maisons de charme et, lorsque le marché le permet, des établissements haut de gamme capables d’employer davantage et plus longtemps dans l’année. Il ne s’agit pas d’uniformiser l’offre mais de comprendre ce que chaque forme d’hébergement apporte réellement au territoire en emplois, en durée de saison, en dépenses locales et en consommation de foncier.
ns en 1859. L’arrivée du chemin de fer à Saint-Malo en 1864 accélère le phénomène. Des hôtels, villas, casinos, commerces, jardins et promenades apparaissent pour accueillir une clientèle française et étrangère.
Il suffit aujourd’hui de marcher dans Dinard pour mesurer ce que cette première économie touristique a produit. Une partie du patrimoine architectural et urbain que nous cherchons désormais à protéger est née de cette période d’investissement. Le paysage existait, mais il a fallu des transports pour y accéder, des hébergements pour y rester, des établissements pour s’y distraire et des entrepreneurs prêts à investir pour transformer ce désir en activité économique.
Cette histoire est importante parce qu’elle rappelle que le tourisme n’est pas seulement la conséquence de l’attractivité d’un territoire. Il peut aussi participer à sa transformation économique. La Bretagne doit évidemment continuer à investir dans les industries maritimes, la recherche, les biotechnologies, les énergies ou la transformation de son industrie agroalimentaire. Mais cela n’empêche pas de regarder le tourisme comme une économie nécessitant elle aussi des investissements, plutôt que comme une fréquentation qui continuerait naturellement à produire de la valeur parce que les visiteurs continueront à venir.
Faut-il attendre la crise?
La crise grecque n’a pas créé l’attractivité du pays. Elle l’a obligé à regarder différemment une ressource qu’il possédait déjà et à investir pour qu’elle produise davantage. Ellinikon en est aujourd’hui une matérialisation spectaculaire, mais le raisonnement dépasse largement Athènes ou l’hôtellerie de luxe : il consiste à considérer le tourisme comme une véritable infrastructure économique qu’un territoire peut continuer à transformer.
La Bretagne possède elle aussi ce qui est probablement le plus long à construire : le désir d’y venir. Et la géographie des romans d’Agnès Martin-Lugand le raconte assez bien. De l’Irlande à Venise, de Saint-Malo à Folegandros, les lieux comptent parce que les personnages y passent du temps, s’y attachent et parfois y reviennent.
Pour un territoire, cet attachement peut prendre des formes très différentes : quelques heures à Saint-Malo, deux semaines dans un camping, une maison louée chaque été, une résidence secondaire ou trois nuits dans un hôtel avec des restaurants, une exposition et une sortie en mer. Tous peuvent aimer exactement le même endroit. Ils ne produisent pas la même économie.
Avec près de 109 millions de nuitées, la Bretagne n’a probablement plus besoin de chercher d’abord à augmenter ce désir. Elle doit surtout décider quelle économie elle souhaite construire derrière lui, comment prolonger la saison et quelle part de la valeur créée peut rester sur le territoire.
La Grèce a accéléré cette réflexion lorsqu’elle s’est retrouvée dos au mur. La Bretagne peut encore la mener avant d’y être contrainte.